Jakie marki naprawdę stoją na Waszym standzie? Audyt ekspozycji markowych w Biedronce i Lidlu
Zbadaliśmy, co faktycznie dzieje się z markowymi ekspozycjami (POSM) po tym, jak trafią do sklepu — czy stoją tam, gdzie powinny, czy są zatowarowane właściwym produktem, i czy w ogóle są zatowarowane.
Porozmawiajmy o zadaniu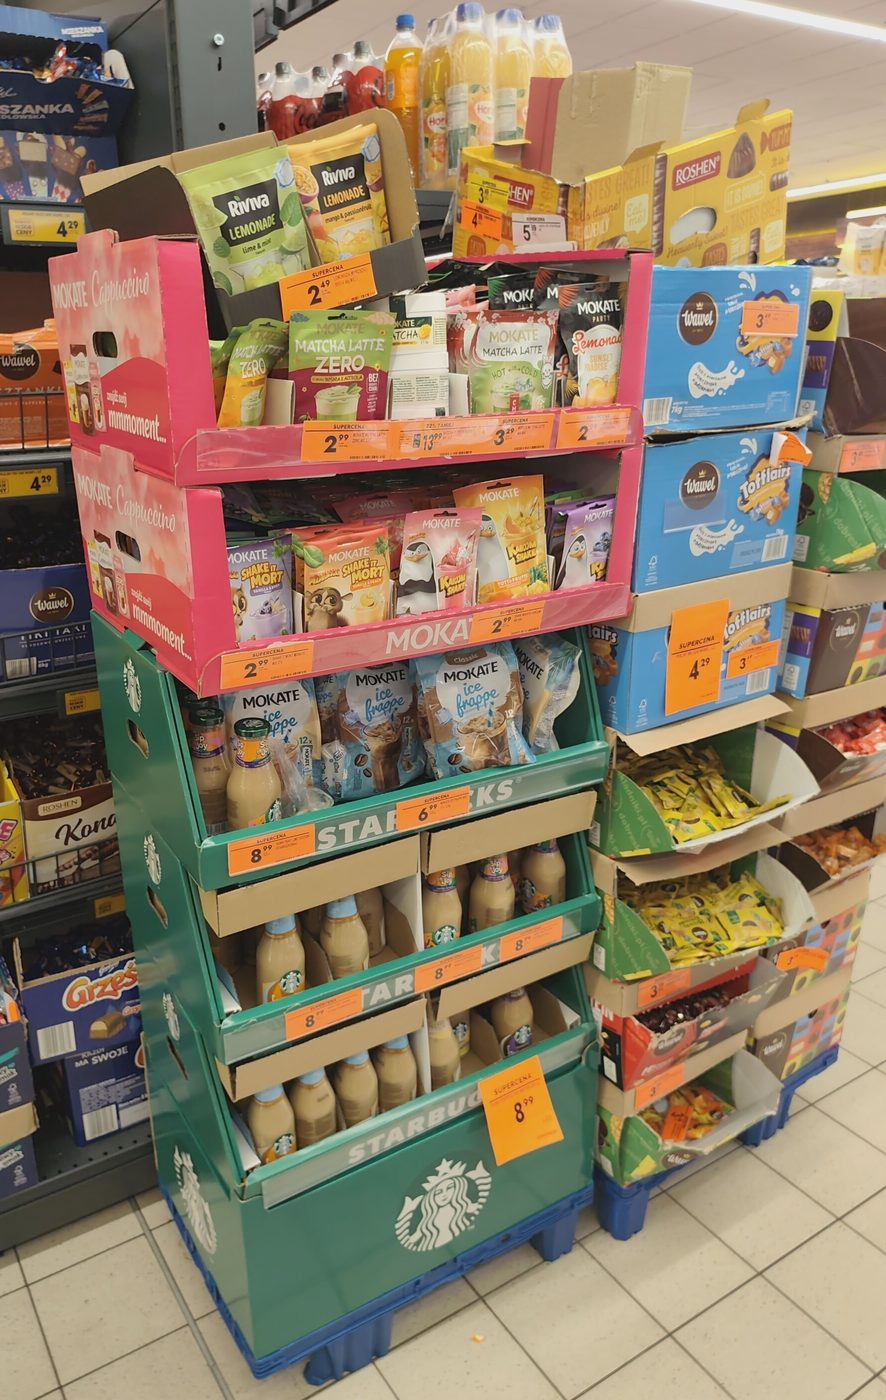
2718 markowych ekspozycji pod lupą
To badanie odpowiada na pytanie, które rzadko kto sprawdza po podpisaniu umowy z siecią na ekspozycję dodatkową: czy to, za co zapłaciliście, rzeczywiście działa tak, jak miało działać?
Pięć wniosków z audytu ekspozycji
Więcej standów stoi w złym miejscu niż we właściwym
To najbardziej zaskakujący wynik całego badania: 33,8% markowych ekspozycji stoi w „obcej kategorii” — czyli fizycznie w innej części sklepu niż kategoria produktu, do której należą. Dla porównania, tylko 24,7% stoi tam, gdzie powinno — we własnej kategorii. Reszta to aleje (21,0%), strefa przykasowa (16,8%) i strefa promocyjna (3,6%).
Jeśli zapłaciliście za ekspozycję dodatkową, która miała stać w swojej kategorii, jest bardziej prawdopodobne, że stoi ona w niewłaściwym miejscu niż w tym uzgodnionym.
Średnio mniej niż 60% zawartości standu to produkt marki, która za niego zapłaciła
Ogólna średnia zatowarowania własnymi produktami wynosi 58,6%. Oznacza to, że przeciętnie ponad 40% miejsca na markowej ekspozycji zajmują produkty innych marek albo półka świeci pustkami. Do tego dochodzi 71% ekspozycji z jakimkolwiek brakiem towaru (OOS) — to bardzo wysoki odsetek jak na powierzchnię, która miała być wizytówką marki.
Co istotne — złe umiejscowienie i słabe zatowarowanie własnym produktem to dwa osobne problemy, a nie jeden wynikający z drugiego: średnie zatowarowanie w „obcej kategorii” (55,2%) i we „własnej kategorii” (59,3%) różni się tylko nieznacznie. To dwa niezależne obszary, które trzeba kontrolować osobno.
Biedronka i Lidl radzą sobie zupełnie inaczej — ale nie tak, jak można by się spodziewać
| Wskaźnik | Biedronka | Lidl |
|---|---|---|
| Własne produkty na POSM (średnio) | 54,5% | 66,4% |
| Obce produkty na POSM (średnio) | 22,1% | 8,3% |
| POSM w złej kategorii | 40,6% | 22,3% |
| POSM z >50% obcych produktów | 15,4% | 3,7% |
| POSM z zerowym zatowarowaniem marki | 10,6% | 2,9% |
| POSM z jakimkolwiek OOS | 72,1% | 69,0% |
Lidl wypada znacząco lepiej pod względem dyscypliny miejsca i „czystości” ekspozycji. Ciekawostka: to Lidl ma nieznacznie wyższy wskaźnik OOS niż Biedronka — personel Lidla rzadziej „dokłada, co jest pod ręką”, żeby stand nie świecił pustkami, a personel Biedronki częściej zapełnia stand, ale niekoniecznie właściwym produktem.
Forma ekspozycji ma ogromne znaczenie — zamknięte formaty bronią się same
Nie wszystkie typy POSM są tak samo podatne na „zanieczyszczenie” obcym produktem:
- Ćwierćpaleta obrandowana: 83,0% własnych, 5,3% obcych
- Krawat obrandowany: 75,8% własnych, 0,1% obcych
- Stand markowy: tylko 49,9% własnych, 17,4% OOS
Formy zamknięte i samodzielne (palety, krawaty) same „bronią się” przed przejęciem przez inne marki, bo trudniej wstawić tam coś obcego. Otwarty stand markowy — mimo że to najczęściej wybierany format — jest najbardziej podatny na to, że personel sklepu potraktuje go jak zwykłą wolną przestrzeń na półce.
Alkohol to kategoria, w której najczęściej traci się kontrolę nad ekspozycją
Spośród kategorii z wystarczającą liczbą obserwacji, alkohol wypada najgorzej: tylko 31,3% zatowarowania własnym produktem, 31,1% obcymi produktami (czyli praktycznie 1:1) i 17,0% OOS. Dla porównania, kategorie takie jak tekstylia (83,6% własnych) czy słodycze (71,5%) radzą sobie znacznie lepiej.
Jakie korzyści dają takie dane klientom
Kontrakty merchandisingowe z sieciami
Twardy dowód na to, czy sieć faktycznie dotrzymuje warunków umowy dotyczącej ekspozycji dodatkowej — konkretny argument do rozmowy o odszkodowaniach albo renegocjacji zakresu współpracy.
Planowanie formy POSM
Wybór typu ekspozycji to nie tylko kwestia budżetu czy estetyki, ale realnego ryzyka operacyjnego. Zamknięte formaty (paleta, krawat) dają dużo większą gwarancję niż otwarty stand.
Category management i audyt wewnętrzny
Identyfikacja konkretnych kategorii czy typów POSM, które wymagają dodatkowego nadzoru terenowego lub częstszych wizyt kontrolnych.
Negocjacje z konkretnymi sieciami
Wiedza, że dana sieć ma systemowo słabszą dyscyplinę, pozwala z wyprzedzeniem zaplanować dodatkowe zabezpieczenia w umowie albo częstszy monitoring właśnie tam.
Tak jak w innych naszych badaniach, ten model audytu można dopasować do dowolnej kategorii, sieci i typu ekspozycji — obecny raport to tylko jeden z możliwych zakresów.
Jak to działa w praktyce
Raport Excel
Dane POSM po POSM — lokalizacja, typ, zatowarowanie własne i obce, OOS — gotowy do dalszej analizy.
Portal z fotorelacją
Każda ekspozycja udokumentowana zdjęciem z geolokalizacją, datą i godziną wykonania.
Szyte na miarę dla Twoich potrzeb
Wybór sieci, kategorii, typów POSM i częstotliwości audytów.
Powiązane rozwiązania
Porozmawiamy o projekcie dla Twojej kategorii?
30 minut rozmowy: ustalimy szczegółowe badania dla Twojej kategorii, policzymy koszty pilotażu. Pilotaż — od 200 sklepów.